Cualquier empresario conoce esa reunión incómoda: «El mes pasado ganamos dinero. ¿Por qué el saldo del banco está tan bajo?»
Beneficio y liquidez están relacionados, pero no llegan al mismo ritmo. Un cliente puede firmar un pedido grande hoy y pagar dentro de 60 días. La nómina, el alquiler, los proveedores y las suscripciones de software no esperan a que se cobre la factura.
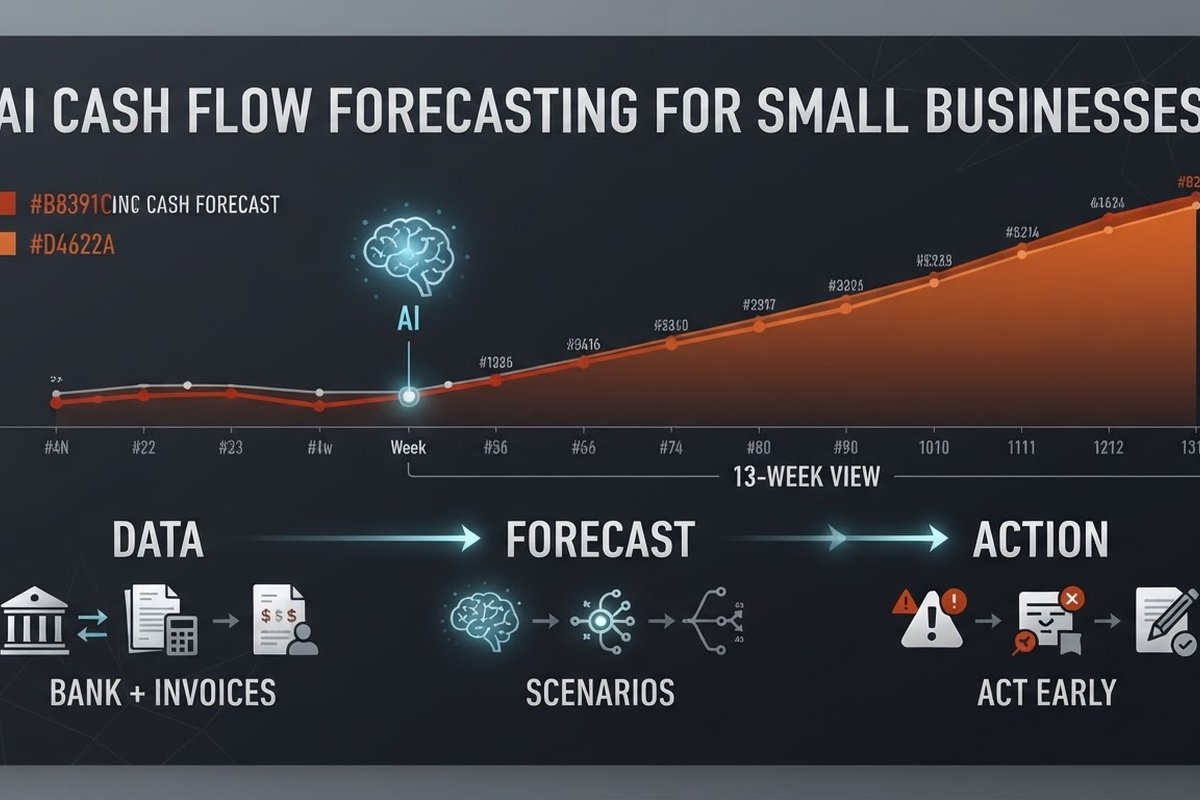
Por eso me gusta una previsión de flujo de caja a 13 semanas. Está lo bastante cerca de la realidad para guiar las decisiones de la próxima semana y con la antelación suficiente para destapar un problema antes de que sea una emergencia. La IA puede mantener la previsión al día y detectar patrones de pago, pero no salva un modelo construido sobre datos caóticos o deseos en lugar de hechos.
Por qué los sustos de liquidez castigan primero a las pymes
Las grandes empresas reparten el riesgo entre departamentos, líneas de crédito y reservas de liquidez. Un equipo pequeño suele tener una sola cuenta operativa y un puñado de clientes grandes. Un pago tarde de uno de ellos puede cambiarte la semana.
La encuesta de 2025 del Federal Reserve sobre crédito a pequeñas empresas encontró que el 51 % de las empresas con empleados señalaba los flujos de caja irregulares como un problema financiero. Es un buen recordatorio: la visibilidad del dinero no es solo cosa del departamento financiero. Es un problema de funcionamiento para la mitad de las pymes encuestadas.
«La mejor previsión no es la que cuadra el viernes. Es la que te da tiempo para cambiar lo que pasa el martes que viene.»
Una previsión merece la pena cuando cambia una decisión: reclamar una factura vencida, retrasar una compra no esencial, posponer una contratación o hablar con el banco antes de que la cuenta esté bajo presión.
¿Qué debe mostrar una previsión a 13 semanas?
La primera versión hazla sencilla. Usa columnas semanales y movimientos de caja que cualquiera pueda explicar. Necesitas:
- Saldo inicial: los saldos conciliados de todas las cuentas operativas.
- Entradas previstas: cobros de clientes, depósitos, financiación, devoluciones y otro dinero con una fecha de llegada plausible.
- Salidas fijas: nómina, alquiler, pagos de deuda, seguros y software recurrente.
- Salidas variables: proveedores, inventario, autónomos colaboradores, publicidad, impuestos y compras puntuales.
- Saldo final: saldo inicial más entradas menos salidas, con una alerta de saldo mínimo.
No escondas la incertidumbre dentro de una sola cifra. Marca cada cobro como seguro, probable o especulativo. Un pedido firmado con historial de pagos tardíos no es lo mismo que dinero en el banco.
Dónde la IA mejora la previsión
La IA ayuda más cuando se encarga de las partes repetitivas que dejan una hoja de cálculo obsoleta:
- Momento de cobro: puede aprender que un cliente concreto suele pagar 18 días después de la fecha de vencimiento, en lugar de tratar cada factura como si fuera puntual.
- Clasificación: puede emparejar los movimientos bancarios con facturas, proveedores, nómina y recibos recurrentes.
- Detección de patrones: puede señalar un cargo de proveedor poco habitual, un cobro esperado que no llega o una suscripción que subió de precio sin avisar.
- Actualización de escenarios: puede recalcular la previsión cuando un cliente paga 30 días tarde, se retrasa un trato o una contratación prevista empieza antes.
La Association for Financial Professionals describe la previsión de tesorería y liquidez como la tarea de tesorería más difícil para el 62 % de las empresas encuestadas en su estudio de referencia de 2025. En un caso práctico de la AFP, Konica Minolta redujo el trabajo diario de posición de caja de dos o tres horas a unos 30 minutos tras automatizar los datos bancarios e incorporar los cobros y pagos pendientes a su proceso de previsión. Una pyme no va a replicar ese resultado al pie de la letra, pero la lección sirve igual: automatiza primero la preparación de datos.
¿Qué datos necesitas antes de usar IA?
No necesitas un gran almacén de datos. Sí necesitas registros limpios y coherentes:
- Al menos varios meses de movimientos bancarios conciliados.
- Facturas pendientes con fechas de emisión, vencimiento, importes y fechas reales de cobro.
- Gastos conocidos, fechas de nómina, pagos de préstamos, suscripciones y compras previstas.
- Un registro sencillo de hechos puntuales, como un pedido grande, la compra de un equipo o una aportación del dueño.
Más historial ayuda al modelo a ver la estacionalidad, pero más historial no arregla una mala clasificación. Si tus cuentas tienen duplicados y transferencias sin explicar, empieza por ahí. Una hoja de cálculo transparente con hipótesis honestas supera a una previsión automatizada en la que nadie confía.
Si tu empresa es nueva o ha cambiado de modelo, usa reglas y escenarios antes del aprendizaje automático. Puede que no haya suficiente historial comparable para que el modelo aprenda algo útil.
Cómo automatizar el flujo de trabajo sin pasarte de frenada
Empieza con una única fuente fiable para cada tipo de dato. Tu extracto bancario aporta la caja real. Tu programa de contabilidad aporta facturas y gastos. Tu sistema de nóminas aporta los costes de personal. Tu CRM puede aportar pedidos firmados, pero trata el embudo de ventas como una probabilidad, no como una promesa.
- Concilia el saldo inicial. Si este número está mal, todas las semanas siguientes también lo estarán.
- Extrae los movimientos conocidos de las próximas 13 semanas. Añade los costes recurrentes y los cobros comprometidos.
- Puntúa los cobros inciertos. Usa el historial de pagos, no el optimismo, para estimar cuándo llega el dinero.
- Calcula tres escenarios. El caso base, el caso pesimista con cobros tardíos y el caso optimista con ventas extra o cobros anticipados.
- Envía un informe de excepciones. Pide a una persona que revise solo los riesgos nuevos, las desviaciones grandes y las semanas por debajo de la reserva de caja.
Este diseño sigue poniendo a las personas en el centro allí donde el contexto importa. El sistema prepara la vista. Alguien decide todavía si llamar a un cliente, frenar el gasto o aprobar un nuevo compromiso.
¿Qué alertas merece la pena atender?
La fatiga de alertas mata la adopción más rápido que una previsión imperfecta. Mantén el primer grupo pequeño:
- El saldo previsto baja de tu reserva operativa.
- Un cobro importante se retrasa o su fecha prevista se sale de la semana actual.
- Un coste recurrente cambia de forma significativa respecto a su importe habitual.
- El escenario pesimista abre un agujero de financiación en las próximas 4 a 8 semanas.
Cada alerta debe incluir la causa, la semana afectada y un próximo paso sugerido. «Poca caja» es ruido. «El cobro de 18.000 € del cliente A pasó de la semana 4 a la 7; llama a cobros hoy» es útil.
Lo que la IA todavía hace mal
La IA no sabe que un cliente está a punto de cancelar a menos que esa información llegue a los datos. Puede asumir que la temporada de más trabajo del año pasado se repite cuando tu mercado ha cambiado. También puede confundir una transferencia entre tus propias cuentas con ingresos si el mapeo de datos es pobre.
No dejes que una previsión autorice pagos, tire del crédito o tome una decisión de contratación por su cuenta. Pon umbrales de revisión humana. Compara cada semana las predicciones con la realidad y guarda una nota breve que explique la desviación. El modelo mejora cuando sus errores se ven.
También revisa cómo maneja los datos el proveedor antes de conectar la información bancaria o contable. Pregunta dónde se guardan los datos, quién puede acceder, cuánto tiempo se conservan y si se usan para entrenar un modelo público. Una previsión más barata no es un buen trato si crea un nuevo problema de privacidad.
¿Cómo sabes si de verdad funciona?
Mide resultados operativos, no solo la precisión del modelo:
- ¿Cuántas semanas de aviso tuviste antes de un punto de baja caja previsto?
- ¿Con qué frecuencia se equivocaron los saldos iniciales y los cobros previstos?
- ¿Bajaron los días de cobro en las facturas que reclamaste?
- ¿Cuántas horas dedicó el equipo financiero a preparar la previsión?
Corre la previsión automatizada junto a tu proceso actual durante cuatro semanas. No escondas los fallos. Si el sistema sobreestima sistemáticamente el dinero que entra, baja la confianza asignada a los clientes morosos y revisa los datos de origen.
Preguntas frecuentes
¿La previsión de flujo de caja con IA solo es para empresas grandes?
No. Una pyme puede empezar con un modelo semanal a 13 semanas y unas pocas fuentes de datos fiables. El punto de partida adecuado es más modesto de lo que sugieren la mayoría de los proveedores: movimientos bancarios, facturas pendientes, gastos conocidos, nómina y una persona que revise las excepciones.
¿Qué precisión puede tener una previsión de flujo de caja con IA?
La precisión depende del horizonte, la calidad de los datos y de lo predecible que sea tu negocio. Los pagos comprometidos a corto plazo se prevén mejor que el embudo de ventas. Trata el resultado como un rango y compruébalo contra la realidad en lugar de creer una promesa de precisión universal.
¿Cuánto historial necesito?
Varios meses bastan para una previsión básica a corto plazo. De doce a veinticuatro meses es más útil cuando tu negocio tiene patrones estacionales claros. Con poco historial o un cambio reciente de modelo, usa hipótesis y escenarios explícitos hasta que los datos se pongan al día.
¿Puede la IA prever los pagos tardíos de los clientes?
Puede estimar cuándo se cobra cuando tienes historial de facturas ligado al cliente y a la fecha de vencimiento. No debe convertir esa estimación en una acción de cobro automática sin revisión. Una puntuación es un aviso para investigar, no un veredicto sobre un cliente.
¿Qué debo automatizar primero?
Automatiza primero la recogida de datos, las comprobaciones de conciliación, los movimientos recurrentes y los informes de desviaciones. Deja las decisiones sobre financiación, compras grandes y relación con clientes a una persona que entienda el negocio.
¿Quieres un flujo de caja que tu equipo pueda controlar?
BigLobster conecta las partes repetitivas de finanzas y operaciones, y deja las decisiones en tu equipo. Empieza con una previsión, un responsable y una lista corta de acciones.
Habla con BigLobster →